この記事は、ISZ™ 仕訳AI の所得税確定申告の画面の「3 税額と書類を確かめる」「4 申告する・納める」と、出したあとの修正のしかたを説明します。前の段階は所得と控除の入れ方、全体の流れは全体の流れの記事をご覧ください。
画面は 2026年11月5日時点の ISZ™ 仕訳AI(令和8年分)です。「山田デザイン事務所」は、テスト環境に作った架空の個人事業主で、住所・番号・金額はすべて架空です。
計算の過程を確かめる
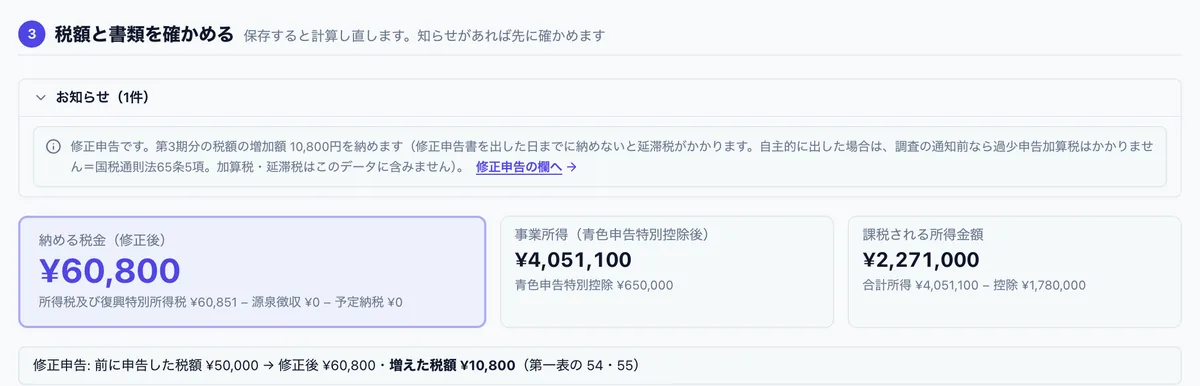
「保存して計算」を押すと、「3 税額と書類を確かめる」に納める税金(または還付される税金)、事業所得、課税される所得金額が出ます。その下の「計算の過程(どう計算したか・根拠つき)」を開くと、事業所得 → 青色申告特別控除 → 合計所得金額 → 所得から差し引かれる金額 → 課税される所得金額 → 税額 → 税額控除 → 復興特別所得税 → 納める税金の順に、金額と根拠(条文・計算のしかた)が並びます。
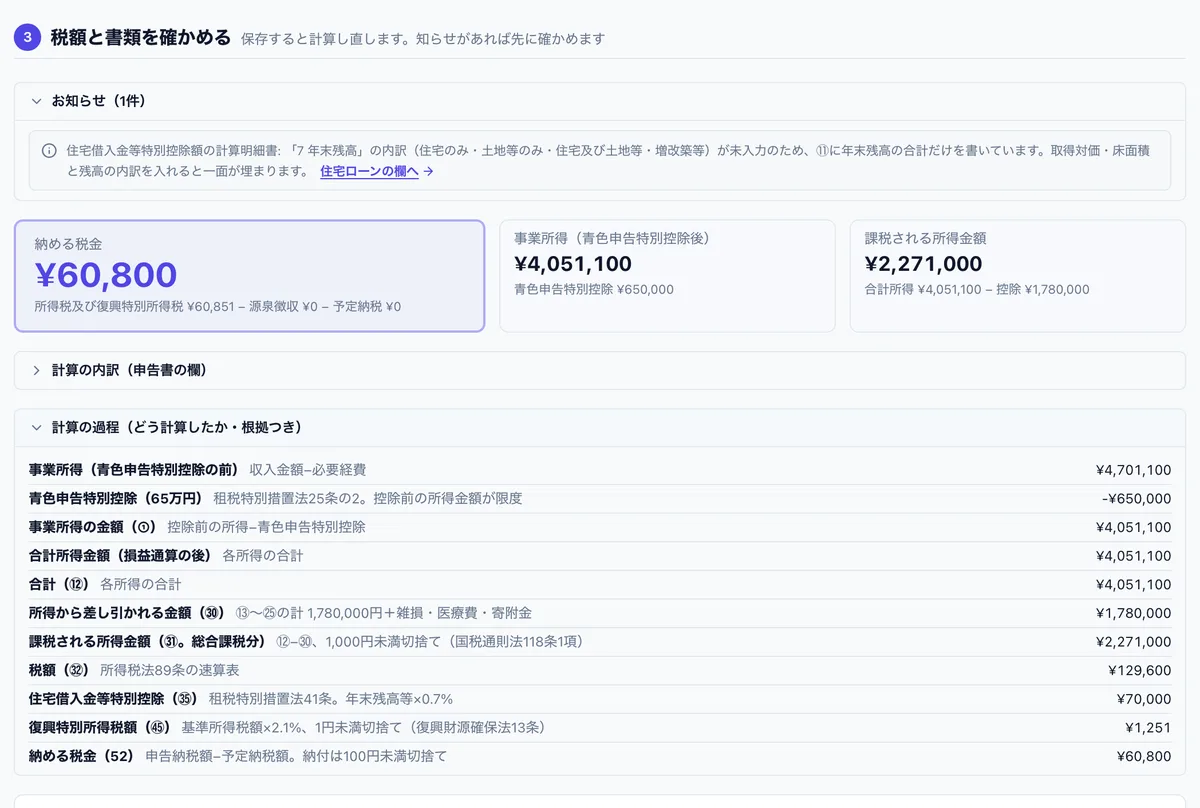
確かめてほしいことがあるときは、この上に「確かめてほしいこと」(直さないと出せないもの)と「お知らせ」(入れると帳票がより埋まるもの・添付する書類など)が出て、押すとその入力欄へ移ります。
同じ欄に個人事業税(試算)もあります。業種を選ぶと、事業主控除(290万円)を引いた課税標準と税額の目安が出ます。個人事業税は所得税の確定申告書を出せば別の申告は要らず、都道府県から届く納税通知書で納めます。
出す前に: 帳票の一覧と足りない入力
「4 申告する・納める」には、出し先(住所地の税務署)・期限と、2つの出し方が並びます。それぞれに「このデータに入る帳票」「PDF に入る帳票」の一覧が出て、質問の答えで帳票が増えると一覧も増えます。PDF の一覧では、税務署に出すものと、控えとして自分で保存するものを分けて示します。
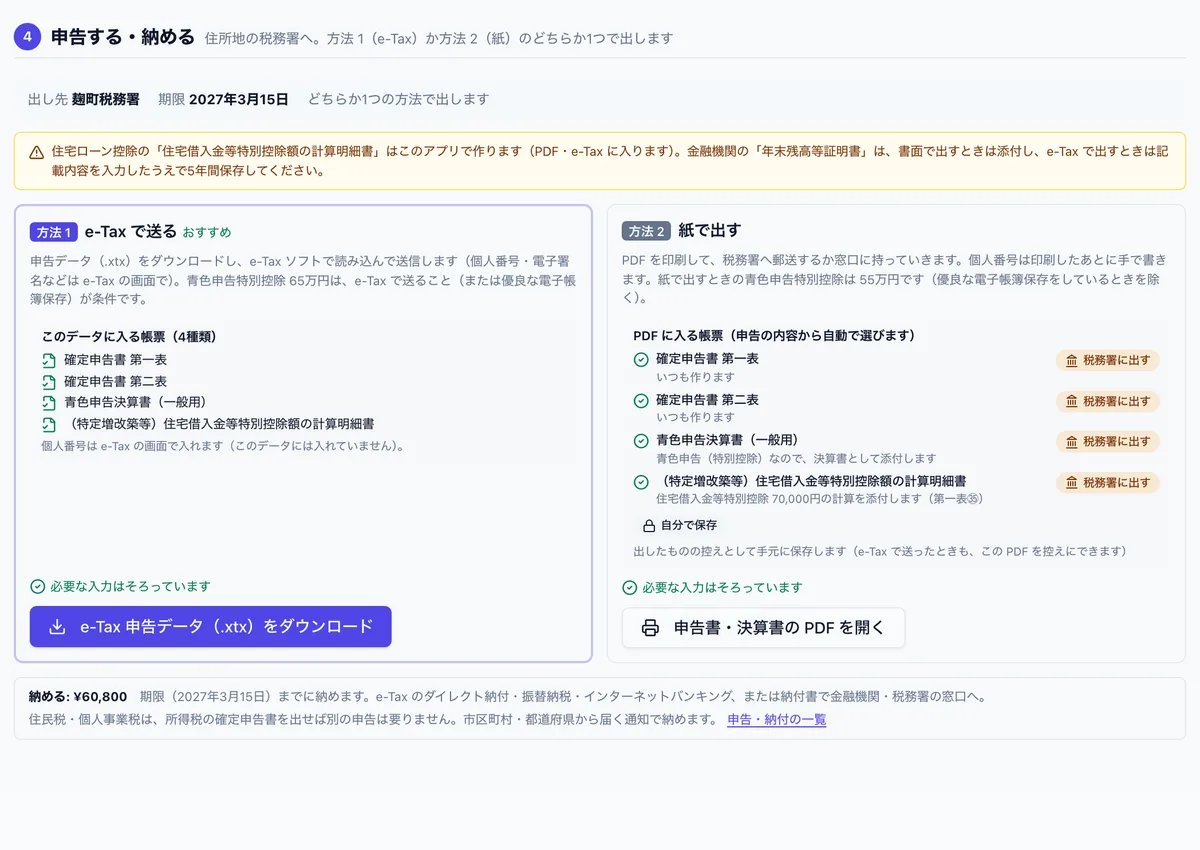
方法1: e-Tax で送る
- 「e-Tax 申告データ(.xtx)をダウンロード」を押します。ISZ™ 仕訳AI は、e-Tax ソフトに読み込める形式(.xtx)で出力します
- e-Tax ソフト(WEB版)にログインし、「作成済みデータの利用」で .xtx を読み込みます
- 帳票表示で内容を確かめ、個人番号など e-Tax の画面で入れる項目を入れます
- 電子署名(マイナンバーカードなど)をして送信し、受信通知を確かめます。税理士が代理送信する場合は税理士の電子署名で送ります
- 受信通知の場所と見方は e-Tax の受信通知の見方 を参照してください
青色申告特別控除65万円は、e-Tax で出すこと(または優良な電子帳簿保存)が条件です(令和8年分まで。令和9年分からの見直しは下の節)。.xtx の中身や開き方はxtx ファイルとは・開き方で説明しています。
方法2: 紙で出す
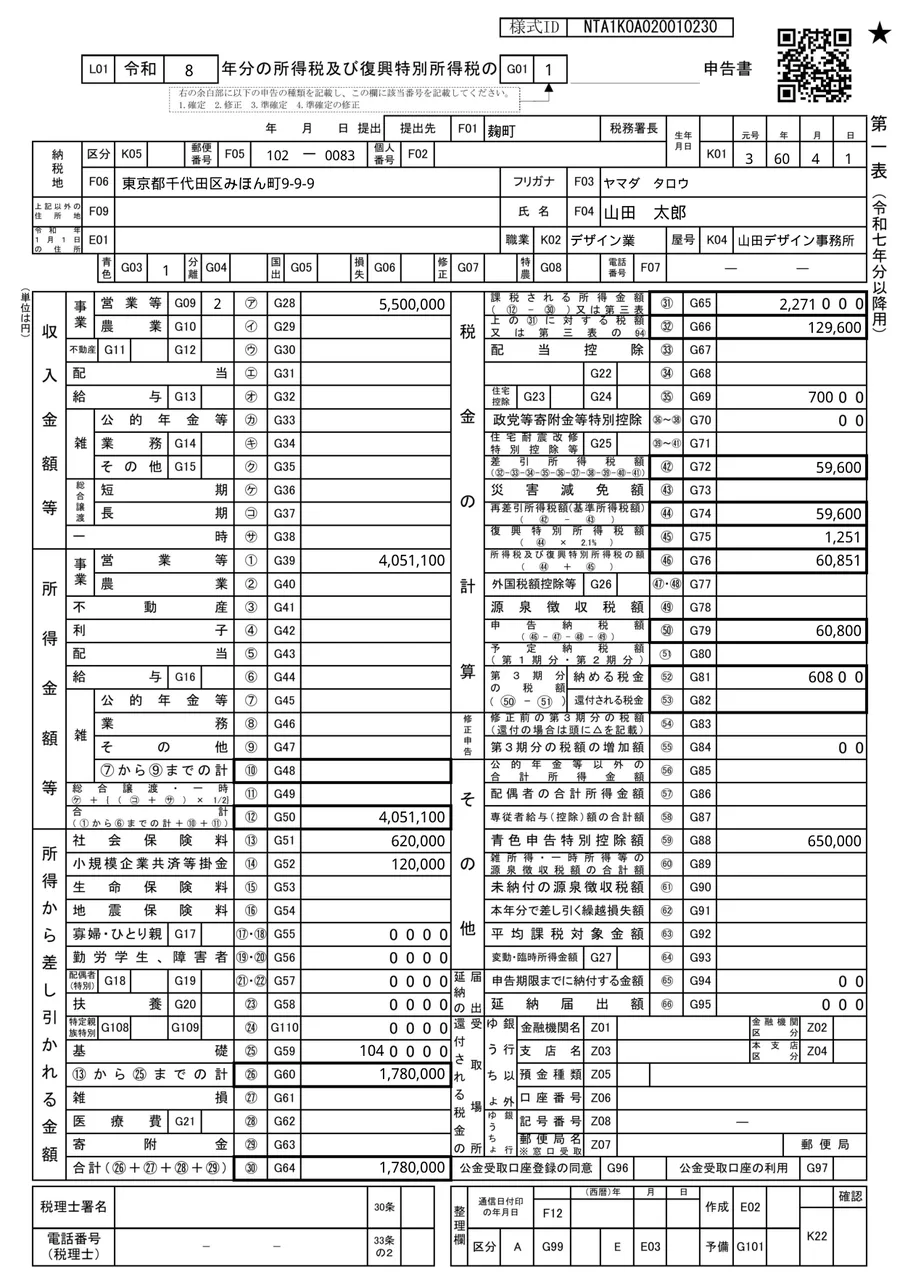
「申告書・決算書の PDF を開く」で、第一表・第二表・決算書・計算明細書などを1つの PDF で開きます。印刷して、個人番号を手で書き、住所地の税務署に郵送するか窓口に持っていきます。紙で出すときの青色申告特別控除は55万円です(優良な電子帳簿保存をしているときを除く)。令和9年分からは、紙で出すと10万円になります(下の節)。
令和9年分から: 青色申告特別控除は最大75万円に、紙で出すと10万円に
令和8年度の税制改正で、青色申告特別控除の区分が変わります。令和9年分(2027年1月〜12月の所得。2028年の確定申告)からの適用で、令和8年分までは今の区分のままです。
| 帳簿と出し方 | 令和8年分まで | 令和9年分から |
|---|---|---|
| 複式簿記+e-Tax+「優良な電子帳簿」または「請求書データ等との自動連携」 | 65万円 | 75万円 |
| 複式簿記+e-Tax | 65万円 | 65万円 |
| 複式簿記で、紙で出す | 55万円(優良な電子帳簿なら65万円) | 10万円 |
| 簡易簿記 | 10万円 | 10万円(前々年の収入が1,000万円以下などの場合だけ) |
- 75万円は、複式簿記と e-Tax に加えて、次のどちらか(両方でも可)が要ります。どちらも、確定申告の期限までに届出書を出す必要があります
- 優良な電子帳簿の保存: その年分の仕訳帳と総勘定元帳を、訂正・削除・追加の履歴が残る、帳簿どうしの関連が分かる、日付・金額・相手方で検索できる、などの要件を満たして電子データで備え付け・保存する
- 請求書データ等との自動連携: 国税庁長官が定める基準に合うシステムを使い、デジタルインボイス(デジタル庁が管理する仕様で送受信したもの)または預貯金口座の決済データを、要件に従って送受信・保存する
- 65万円は、複式簿記で付けて e-Tax で出せば、今までと同じです
- 紙で出すと10万円になります。今は55万円なので、差は45万円です。令和9年分からは e-Tax で出すことが、65万円以上の控除の前提になります
- 簡易簿記の10万円は、事業所得・不動産所得の前々年の収入が1,000万円以下の方(両方あるときはどちらも)、事業としての規模に満たない不動産所得の方、山林所得の方に限られます
届出書の様式や、基準に合うシステムの詳しい条件は、国税庁の案内が出てから確かめてください。この節は、国税庁の資料(令和8年5月1日現在)と令和8年度税制改正の大綱に書かれている範囲をまとめたものです。
納める
納める税金は、期限(令和8年分は2027年3月15日)までに納めます。e-Tax のダイレクト納付・振替納税・インターネットバンキング、または納付書で金融機関・税務署の窓口で納めます。住民税と個人事業税は、所得税の確定申告書を出せば別の申告は要りません。期限の一覧は申告・納付期限の解説にまとめています。
出したあとに直す(修正申告・更正の請求)
画面の下のほうの「あまりないこと(前年の損失・申告のやり直し)」は最初は閉じています。出した申告を直すときは「すでに出した申告を直しますか?」を「はい」にするか、右上の「その他」→「出した申告を直す」を押します。
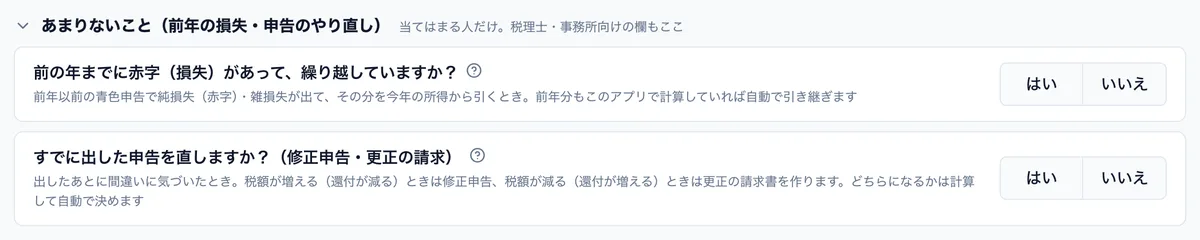
前に申告した税額(第3期分の税額)を入れて計算し直すと、税額が増えれば修正申告、減れば更正の請求書に自動で決まります。修正申告では第一表の「修正前の第3期分の税額」と「増加額」の欄に入り、更正の請求では理由・申告した日・還付を受ける口座を入れます。更正の請求ができるのは、原則として法定申告期限から5年以内です。
前年の損失の繰越し・純損失の繰戻し還付
- 前の年の赤字を引く: 「前の年までに赤字(損失)があって、繰り越していますか?」を「はい」にします。前年分もこのアプリで計算していれば、翌年以後に繰り越す損失(純損失・雑損失・上場株式等の譲渡損失・先物取引の損失)を自動で引き継ぎ、出どころを表示します。手で入れた額が優先です
- 今年が赤字(青色): 純損失が出ると「今年の赤字(純損失)を前年分に繰り戻して…」の質問が理由つきで開きます。前年分の課税所得と税額から還付額を計算し、純損失の繰戻しによる還付請求書を作ります(確定申告書とは別の手続で出します)。繰り戻さなければ、第四表で翌年から3年間の繰越控除に回ります
このシリーズの記事(個人事業主の確定申告(ISZ 仕訳AI)・全8本)
- 全体の流れ(4つの段階と対応範囲)
- 帳簿を締めて青色申告決算書を作る
- 申告の情報(所得と控除)を入れる
- 税額を確かめて e-Tax(.xtx)か紙で出す・直す(この記事)
- 大家さん(不動産所得)の申告
- 医師・歯科医師(措置法26条)と作家(平均課税)
- 自宅・相続した土地や株を売ったとき
- 株・配当・FX と外国税額控除
この記事の計算ができる無料ツール
よくある質問
e-Tax で送信できますか?
ISZ™ 仕訳AI から e-Tax へ直接は送信しません。e-Tax ソフトに読み込める形式(.xtx)で申告データを出力するので、e-Tax ソフト(WEB版の「作成済みデータの利用」など)で読み込み、電子署名をして送信します。
ダウンロードのボタンが押せません。
足りない入力があります。ボタンの上の「足りない入力(押すと入力欄へ)」を押すと、その欄へ移ります。生年月日・署番号・利用者識別番号など e-Tax だけで要る項目が足りないときは、紙なら出せる旨が出ます。
修正申告と更正の請求はどう選びますか?
選ぶ必要はありません。前に申告した税額を入れて計算し直すと、税額が増えるときは修正申告書、減るときは更正の請求書に自動で決まります。
青色申告特別控除が75万円になるのはいつからですか?
令和9年分(2027年の所得。2028年の確定申告)からです。複式簿記と e-Tax に加えて、優良な電子帳簿の保存か、請求書データ等との自動連携のどちらかが要ります。複式簿記と e-Tax だけなら今までと同じ65万円、紙で出すと10万円になります(令和8年度税制改正)。
紙で出す PDF に個人番号は入りますか?
入りません。印刷したあとに個人番号を手で書いてから提出してください。
出典
- e-Tax よくある質問「民間会計ソフト等で作成した申告書等データをe-Taxソフト(WEB版)で読み込んで送信を行うことはできますか」
- 国税庁 No.2026 確定申告を間違えたとき
- 国税庁 No.2070 青色申告制度(純損失の繰越しと繰戻し)
- 国税庁 No.2072 青色申告特別控除
- 国税庁 個人で事業を行っている方向けの資料(令和8年5月1日現在の法令等)4-2・4-3「令和8年度税制改正(青色申告特別控除)」
- 財務省 令和8年度税制改正の大綱(令和7年12月26日 閣議決定)
- 国税庁 G-2 国税の納付手続
更新履歴
- 2026/11/05: 公開
- 2026/11/12: 令和9年分からの青色申告特別控除の見直し(75万円の要件・紙で出すと10万円)の節を追加
- 2026/11/17: 受信通知の解説へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。