書面添付制度とは(税理士法33条の2・35条)
税理士や税理士法人は、自分で作った申告書について、何をもとに計算・整理し、どんな相談に応じたかを書いた書面を添付できます(第33条の2第1項)。他人が作った申告書を審査した場合は、審査した内容と、法令どおりに作られていることを書いた書面を添付できます(同第2項)。どちらも、書面を作った税理士が署名します(同第3項)。
書面が添付された申告書について、税務官公署が日時場所を通知して帳簿書類を調査する場合、権限証書(第30条の書面)を出している税理士がいれば、通知の前にその税理士に意見を述べる機会を与えます(第35条第1項)。更正をする場合の意見陳述もあります(同第2項)。
| 区分 | 使う書面(施行規則17条) | 使う場面 |
|---|---|---|
| 第33条の2第1項 | 申告書の作成に関する計算事項等記載書面(別紙第九号様式) | 自分(自事務所)で申告書を作った |
| 第33条の2第2項 | 申告書に関する審査事項等記載書面(別紙第十号様式) | 他人が作った申告書の相談を受けて審査した |
相続税など資産税には「(資)」の様式があります。添付するかどうか、どう書くかは税理士が判断しますが、国税庁は納税者の理解を得ておくことも必要ではないかとしています(Q&A問4-15)。
メリットと負担
- 意見聴取で疑問が解ければ、調査に至らないこともあり得ます。ただし国税庁は「調査の省略を前提としているものではありません」としています(問4-3)
- 調査対象にならない場合も、書面は申告審理や調査の要否の判断に活用されます(問4-4)
- 申告書の作成過程を示すことで、税理士がどこまで確認したか(責任の範囲)が国税当局にも明確になります(問4-2)
- 負担は、書面の作成と、書いた内容を意見聴取で詳しく説明できる準備です(問4-13)
書面の様式と各欄の書き方(計算事項等記載書面)
現行の「申告書の作成に関する計算事項等記載書面」は4面です(様式ID NTA0SOZ052)。欄名と記載要領の要点は次のとおりです。
| 面・欄 | 書くこと |
|---|---|
| 第1面 上部(提出先・対象税目・申告書の種類・対象年分等) | 提出先の税務署長など、税目、申告書の種類、税目に応じた年分・事業年度 |
| 税理士又は税理士法人/書面作成に係る税理士 | 氏名又は名称・事務所の所在地・電話番号。書面作成に係る税理士は登録番号も。事務所の所在地は税理士名簿に登録している事務所(税理士法人の従たる事務所に所属するならその所在地) |
| 税務代理権限証書の提出(1:有 2:無) | この申告書の納税者について第30条の書面を出しているかを数字で。「1:有」なら税務代理の委任を受けた税目 |
| 依頼者 | 氏名又は名称・住所又は事務所の所在地・電話番号 |
| 1 提示を受けた帳簿書類に関する事項 | 「帳簿書類(申告書の作成に関し、計算し、又は整理するために用いたものに限る。)の名称」と「左記の帳簿書類以外の帳簿書類の名称」 |
| 2 自ら作成記入した帳簿書類に関する事項 | 「帳簿書類の名称」と「作成記入の基礎となった書類等」。記帳代行などで事務所が作った帳簿を書く |
| 第2面 3 計算し、整理した主な事項 (1) | 「区分」に勘定科目・申告調整科目等、「事項」に計算・整理した内容と関係資料との確認方法及びその程度等、「備考」に留意した事項等 |
| (2) (1)のうち顕著な増減事項 | 前期(前年)等と比べて金額が顕著に増減したもの。原因・理由等を「増減理由」に具体的に |
| (3) (1)のうち会計処理方法に変更等があった事項 | 当期に変更等があった事項と、その理由等を「変更等の理由」に具体的に。(2)(3)に書いた事項は(1)を省略してよい |
| 第3面 4 相談に応じた事項 | 税務相談のうち特に重要な事項の相談項目を「事項」に、相談内容・回答要旨・申告書への反映状況等を「相談の要旨」に |
| 5 総合所見 | 計算し、整理し、又は相談に応じた事項の総合的な所見 |
| 6 その他 | 1〜5以外で書くべき事項。例: 個別的・特徴的な事項、帳簿書類の監査の頻度、納税者の税に関する認識、申告書作成で留意した事項 |
| 第4面 *追加記載する事項 | 1〜6で書ききれないとき。「A」に項目名、「B」〜「D」に各項目の欄の内容。足りなければ追加して使う |
「※」印の欄は記入しません。
審査事項等記載書面(33条の2第2項)の欄の違い
「申告書に関する審査事項等記載書面」(様式ID NTA0SOZ042)は、上部の欄は同じで、1〜4の欄が次のように変わります。
| 欄 | 書くこと |
|---|---|
| 1 相談を受けた事項 | 税務相談のうち特に重要な事項の相談項目と、「相談の要旨」(相談内容・回答要旨・申告書への反映状況等) |
| 2 審査に当たって提示を受けた帳簿書類 | 「帳簿書類の名称」と「確認した内容」 |
| 3 審査した主な事項 (1)〜(3) | 計算事項等記載書面の「3」と同じ組み立て(区分・事項・備考、顕著な増減事項、会計処理方法の変更等)で、審査した内容を書く |
| 4 審査結果 | 申告書が法令の規定に従って作成されている旨。指導等をした場合はその内容を具体的に |
| 5 総合所見・6 その他 | 審査した事項の総合的な所見と、その他の事項 |
書面添付の記載例(法人税)
当社が作った架空の例です(3月決算の卸売業「株式会社みなと商事」、記帳は顧問先、月次巡回あり)。実際の書面は、事務所が行った確認作業をそのまま書きます。
| 欄 | 記載例 |
|---|---|
| 1 提示を受けた帳簿書類 | 名称: 総勘定元帳、仕訳帳、売上帳、売掛金元帳、買掛金元帳、固定資産台帳、賃金台帳、源泉徴収簿、預金通帳/左記以外: 契約書綴り、出荷伝票、株主総会議事録、取締役会議事録 |
| 2 自ら作成記入した帳簿書類 | 帳簿書類の名称: 減価償却明細(固定資産台帳から作成)/作成記入の基礎となった書類等: 請求書、検収書、固定資産台帳 |
| 3(1) 区分「売上高」 | 事項: 毎月、売上帳と請求書控え・預金入金を照合。期末日前後10日の出荷記録と請求日を突き合わせ、計上時期を確認した/備考: 期末に未請求の出荷2件を売掛金に計上 |
| 3(1) 区分「役員給与」 | 事項: 株主総会議事録の決議額と、毎月の支給額・源泉徴収簿を照合。期中の改定はないことを確認した/備考: 定期同額給与に該当 |
| 3(1) 区分「交際費等」 | 事項: 接待飲食費・贈答等の全件を領収書と照合し、1人当たり1万円以下の飲食費を区分した/備考: 別表十五で損金不算入額を計算 |
| 3(2) 顕著な増減事項 | 外注費(前期比約4割増)/増減理由: 新規受注に対応するため外注先を2社追加。契約書と請求書で取引内容・金額を確認 |
| 3(3) 会計処理方法の変更等 | 記載なし(当期に変更なし) |
| 4 相談に応じた事項 | 事項: 賃上げ促進税制の適用/相談の要旨: 適用要件と雇用者給与等支給額の集計方法について相談を受け、賃金台帳から集計して要件を満たすことを確認。税額控除を申告書に反映 |
| 5 総合所見 | 毎月の巡回で帳簿と証憑を照合しており、期末は売上の計上時期・役員給与・交際費等を重点に確認した。前期と比べた増減は上記のとおり理由を確かめており、申告書は帳簿書類にもとづき適正に作成されていると判断する |
| 6 その他 | 監査の頻度: 毎月1回訪問。経理担当者は証憑の保存を徹底しており、税に関する認識は高い |
書き方のポイント
- 「何を」「どの書類で」「どう確かめたか」を書きます。国税庁は、どのような帳簿や書類等を基に、どのように計算・整理等を行ったかを具体的に書くよう求めています(問4-13)
- 「3 計算し、整理した主な事項」と「5 総合所見」(審査の書面は「3」と「4」)が空欄だったり具体性に欠けたりすると、不備とされます。その場合、意見聴取の結果は文書ではなく電話で伝えられ、記載について指導があります(事務運営指針)
- 1〜5の欄に全く記載がない書面は、添付書面に該当しません(問4-14)
- 前期と比べた顕著な増減と会計処理方法の変更は、事務運営指針が意見聴取の質疑の例として挙げる点です(問4-5)。理由を確かめた資料まで書いておきます
- 補足の資料を参考として添付できます(令和6年4月以降。問4-17)
意見聴取の流れ(35条1項)
- 連絡: 調査通知予定日の1週間から2週間前までに、権限証書に記載された税理士に電話で連絡があり、日時と方法を決めます
- 意見聴取: 調査通知予定日の前日までに行われます。来署(調査課は来局)を依頼する方法が基本で、Web 会議・電話・文書の場合もあります(改正の表)。原則として統括官等と調査担当者が対応します
- 質疑: 税理士から意見を述べるほか、顕著な増減や会計処理の変更などについて個別・具体的な質問を受けることがあります(問4-5)
- 結果の連絡: 調査の必要がないと認められた場合は「現時点では調査に移行しない」旨が、原則として文書「意見聴取結果についてのお知らせ」で届きます。調査に移行する場合は、納税者への調査通知の前に電話で連絡があります
「お知らせ」が届いた後でも、新たな疑義が生じれば調査が行われることはあり、その場合も、事前通知をしない場合を除き、調査通知の前に改めて意見聴取があります(事務運営指針)。次の場合、意見聴取は行われません。
- 事前通知をしない調査(問4-7)
- 反面調査(問4-12)
- 意見聴取は税理士に対して行われ、納税者は同席しません(問4-10)
- 所属税理士は、開業税理士(税理士法人)の指示の下で意見を述べられます(問4-9)
- 意見聴取の質疑だけをきっかけに、調査通知の前に修正申告書を出した場合は、加算税はかかりません(問4-6)
令和8年9月24日の事務運営指針の改正
国税庁は令和8年9月17日付で、調査課・法人課税部門の書面添付制度に関する事務運営指針を改正しました(9月24日以降の事務処理に適用)。国税庁の基幹システム(KSK2)への移行に伴う見直しで、個人課税部門の事務運営指針も同様に改正されています。税理士の実務に関わる主な点は次のとおりです。
| 項目 | 改正後 | 改正前 |
|---|---|---|
| 意見聴取の方法(法人課税部門) | 来署依頼するなどの方法。Web 会議システム(Microsoft Teams)の利用が効率的と認められる場合は利用を検討。来署もシステムも困難なら電話・文書も可 | 原則として来署依頼。来署が困難なら電話・文書も可 |
| 意見聴取の方法(個人課税部門) | 原則として来署依頼。Web 会議システム(Microsoft Teams)の利用が効率的と認められる場合は利用も可。来署もシステムも困難なら電話・文書も可 | 原則として来署依頼。来署が困難なら電話・文書も可 |
| 意見聴取の方法(調査課) | 原則として来局依頼。来局が困難なら、まず Web 会議システムの利用を検討し、それも困難なら電話・文書も可 | 来局が困難なら電話・文書も可 |
| 対象の申告書(調査課・法人課税部門) | 防衛特別法人税申告書を追加 | — |
| 意見聴取の記録 | 連絡日・調査通知予定日等を国税庁のシステムに入力 | 添付書面の「事務処理欄」に記入 |
意見聴取の時期(調査通知予定日の1〜2週間前までに電話で連絡、前日までに終える)と、結果の連絡のしかたは変わっていません。
税務代理権限証書(30条)との関係
意見聴取を受けるのは、現在、権限証書を提出している税理士です(第35条第1項、問4-8)。書面を作った税理士と権限証書の税理士が違う場合も、権限証書の税理士が対象になります。意見聴取の機会を受けるには、権限証書の提出が前提になります。書面の「税務代理権限証書の提出」欄も、この有無を書く欄です。
権限証書の書き方と e-Tax での出し方は 税務代理権限証書の書き方と記載例 にまとめています。
提出のしかた(e-Tax・添付し忘れ・訂正)
- e-Tax: 33条の2の書面も e-Tax ソフトで作成できます。申告等データと一緒に送るか、単体で送ります(e-Tax よくある質問)
- 添付し忘れ: 添付する申告書の法定申告期限内に限り、書面だけを提出できます(令和6年4月以降の取扱い。問4-16)。e-Tax で単体送信するときは「基となる申告書の受付番号」と「依頼者の利用者識別番号」を入力し、法定申告期限内に送ります
- 誤りに気づいたとき: Q&A(問4-18)では、内容に応じて取り下げや修正ができるとし、申告書の誤りで修正申告書を出すときは、改めて書面を添付することも必要ではないかとしています
法人税の申告書一式と e-Tax の流れは 法人税申告書の書き方 を参照してください。
事務所での運用
書面添付は、申告書を作る過程の確認を書面に残す作業です。次のような流れを決めておくと、担当者が替わっても書き方をそろえやすくなります。
- 対象先を決める: 月次で証憑を確認できている顧問先から始め、納税者に制度と書面の内容を説明しておきます
- 確認の記録を残す: 期中の巡回で照合した資料と結果を、科目ごとに記録します。これが「3 計算し、整理した主な事項」の下書きになります
- 事務所のチェックリスト: 「3」と「5」が具体的か、増減理由に根拠資料があるか、権限証書を出したかを、担当税理士が申告前に確認します
- 業務処理簿に記録: 税理士業務処理簿の「添付書面」欄に、書面添付の有・無を書きます
- 意見聴取に備える: 書面の写しと根拠資料をまとめておき、連絡があったらすぐ説明できるようにします
記帳や照合に AI を使う場合も、確認と判断は税理士が行います。AI に任せる作業と人が残す確認工程の分け方は 税理士事務所の AI 活用 にまとめています。
書面添付の「有」を申告書と業務処理簿に反映する(ISZ™ 仕訳AI)
ISZ™ 仕訳AI の法人税申告の画面で、申告書の税理士欄にある「第33条の2の書面(書面添付)を提出」にチェックすると、別表一の税理士署名欄、消費税・所得税の申告書、e-Tax 用データに書面添付「有」が入ります。書面そのものは e-Tax ソフトで作り、申告データと一緒に送るか単体で送ります(提出のしかた)。
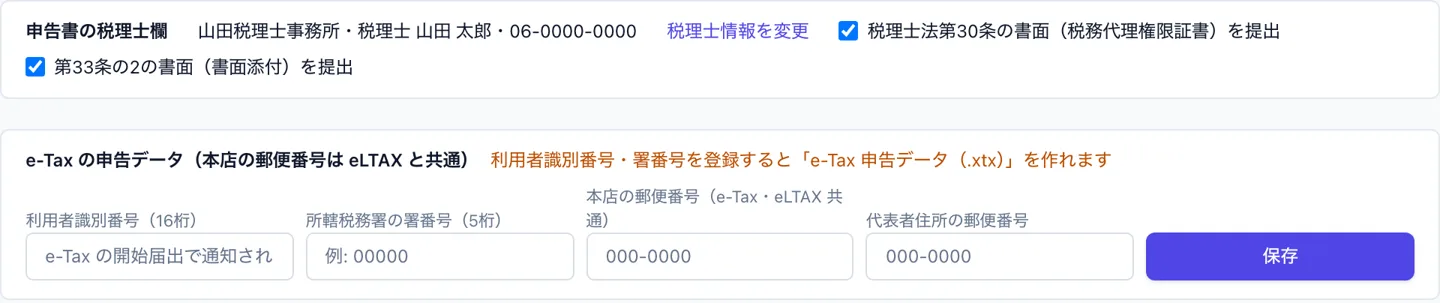
同じチェックは、事務所のアカウントで作る税理士業務処理簿の「添付書面」欄にも反映されます。
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、税理士事務所・中小企業・個人事業主のための AI 会計・申告ソフトです。帳簿から法人税・消費税・地方税・所得税の申告書と、e-Tax・eLTAX 用のデータまで作れます。
法人税の申告画面で書面添付の「有」を選ぶと、申告書・e-Tax データと税理士業務処理簿の「添付書面」欄に反映されます。会計・申告は無料、AIだけ有料です。無料で始める
よくある質問
書面添付をすると税務調査は省略されますか?
省略を前提とした制度ではありません。国税庁は、調査通知前の意見聴取で疑問点が解消した場合など、結果的に調査に至らないことはあり得るが、書面は調査の省略を前提としているものではない、としています(税理士制度のQ&A問4-3)。意見聴取の結果、調査の必要がないと認められると「現時点では調査に移行しない」旨が原則として文書で届きます。
書面添付の書面を申告書に添付し忘れたら、後から提出できますか?
添付する申告書の法定申告期限内なら、書面だけを提出できます(令和6年4月以降の取扱い。問4-16)。e-Tax で単体送信する場合は、「基となる申告書の受付番号」と「依頼者の利用者識別番号」を入力して、法定申告期限内に送ります。期限を過ぎると単独では提出できません。
書面添付のデメリットや負担は何ですか?
主な負担は、書面の作成と、書いた内容を意見聴取で詳しく説明できる準備です。「3 計算し、整理した主な事項」や「5 総合所見」が空欄、または具体性に欠けると、意見聴取の結果は文書ではなく電話で伝えられ、記載について指導を受けます。また、申告書の作成過程を書面に残すため、税理士がどこまで確認したか(責任の範囲)も明確になります。
意見聴取に納税者は同席できますか?
同席しません。意見聴取は税理士に対して行われるものです(問4-10)。所属税理士は、権限証書を出した開業税理士・税理士法人の指示の下で意見を述べることができます(問4-9)。令和8年9月24日以降は、Web 会議システムで行われる場合もあります。
意見聴取のあとに修正申告をしたら加算税はかかりますか?
意見聴取の質疑だけをきっかけに、調査通知の前に修正申告書を出した場合はかかりません(問4-6)。意見聴取は調査を行うかどうかを判断する前の手続で、「調査があったことにより」には当たらないためです。調査通知の後に出した場合は、この扱いになりません。
権限証書を出していない税理士にも意見聴取はありますか?
ありません。第35条第1項の意見聴取は、その租税について第30条の書面(税務代理権限証書)を提出している税理士に対して行われます。書面を作った税理士と権限証書の税理士が違うときは、現在、権限証書を提出している税理士が対象です(問4-8)。
出典
- e-Gov法令検索 税理士法(第2条・第30条・第33条の2・第35条)
- e-Gov法令検索 税理士法施行規則(第17条)
- 国税庁 税理士制度のQ&A 4 書面添付・意見聴取制度(確認 2026-11-17)
- 国税庁 税理士法関係様式の制定について(法令解釈通達。令和4年3月31日、令和6年3月13日・令和8年9月9日改正)
- 国税庁 申告書の作成に関する計算事項等記載書面(様式 PDF)
- 国税庁 申告書の作成に関する計算事項等記載書面の記載要領(PDF)
- 国税庁 申告書に関する審査事項等記載書面(様式 PDF)
- 国税庁 申告書に関する審査事項等記載書面の記載要領(PDF)
- 国税庁 「調査課における書面添付制度の運用に当たっての基本的な考え方及び事務手続等について」の一部改正について(事務運営指針。令和8年9月17日)
- 国税庁 同 新旧対照表(調査課)
- 国税庁 「法人課税部門における書面添付制度の運用に当たっての基本的な考え方及び事務手続等について」の一部改正について(事務運営指針。令和8年9月17日)
- 国税庁 同 新旧対照表(法人課税部門)
- 国税庁 個人課税部門における書面添付制度の事務運営指針 新旧対照表
- e-Tax よくある質問 税務代理権限証書や第33条の2の書面を電子データで送信できるか
更新履歴
- 2026/11/18: 公開
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。