税務代理権限証書とは(税理士法30条)
税理士が税務代理をするときに税務官公署へ出す書面です(税理士法第30条)。出しておくと調査の事前通知が税理士にも届き(第34条第1項)、同意欄に記入すれば、通知や調査結果の説明は税理士に対するもので足ります。国税庁は e-Tax での提出を案内しており、書面でも出せます。
税務代理権限証書の書き方(現行様式・欄ごと)
現行の紙の様式の欄の順にまとめます。選択の欄は「1」「2」の数字を記入します。
| 欄 | 書くこと |
|---|---|
| 提出日・提出先 | 提出する日と、提出先の税務署長など(例「○○税務署長」) |
| 税理士又は税理士法人 | 氏名又は名称、登録番号等、事務所の電話番号、事務所の名称、事務所の所在地。税理士法人の従たる事務所で担当する場合は、従たる事務所の所在地等を書き、「登録番号等」欄に従たる事務所の情報を書く(記載要領1) |
| 上記の[1:税理士 2:税理士法人]を代理人と定め… | 代理人が税理士なら「1」、税理士法人なら「2」。右に委任した年月日 |
| 過年分に関する税務代理 | 調査のときに、下に書いた年分等より前の年分等も委任するなら「1」、しないなら「2」 |
| 調査の通知・終了の際の手続に関する同意 | 「調査の通知」「終了の通知」「結果説明等」のそれぞれに、税理士に対して行われることに同意するなら「1」、しないなら「2」 |
| 代理人が複数ある場合における代表する代理人の定め | この代理人を代表する代理人にするなら「1」、しないなら「2」 |
| 依頼者 | 氏名又は名称、電話番号、住所又は事務所の所在地。相続税は相続人ごとに1枚 |
| 1 税務代理の対象に関する事項 | 委任する税目の「区分」に「1」(該当)を書き、年分等を書く。所得税(申告)は年分、法人税・消費税・源泉所得税は「自〜至」。ほかの税目は下の欄に税目の番号と年分等(相続税は相続開始年月日) |
| 2 税務代理の対象となる書類の受領に関する事項 | e-Tax で代理受領する電子通知を委任する場合に書き、e-Tax で出す。書かなかった書類の受領は税務代理の対象から外れる |
| 3 その他の事項 | 税務代理の対象から除く事項、範囲を特に限る場合はその旨 |
| 委任状(様式下部) | 税務代理ではない行為(納税証明書の受領、申告書等閲覧サービスによる閲覧)を委任するときに使う。委任年月日・代理人の区分・委任する内容・依頼者 |
源泉徴収に係る所得税は、税務官公署の調査で税務代理を委任する場合も区分に「1」を書きます(記載要領4(注)2)。
過年分に関する税務代理
「1」にすると、書いた税目の調査のときに、それより前の年分等も代理の範囲に入ります(過年分の権限証書ですでにその代理人に委任している事項は除かれます)。e-Tax で複数年分をまとめて送るときは、最新年分の権限証書で「1」を選べば、ほかの年分に代理受領の入力は要りません。
調査の通知・終了の通知・結果説明等の同意(1・2の選び方)
3つの欄は、依頼者への次の通知・説明を税理士に対して行うことへの同意です(記載要領2⑵)。
| 欄 | 対象 | 根拠 |
|---|---|---|
| 調査の通知 | 調査の事前通知 | 国税通則法74条の9第5項、税理士法34条第2項 |
| 終了の通知 | 調査が終わり、更正決定等をすべきと認められない場合のその旨の通知 | 国税通則法74条の11第4項 |
| 結果説明等 | 更正決定等をすべきと認められる場合の調査結果の説明等(修正申告等の勧奨に伴う説明・書面の交付を含む) | 国税通則法74条の11第4項 |
「2」にした欄は、依頼者本人にも通知・説明が行われます。どれに同意するかは依頼者と決めて記入します。
代表する代理人の定め(e-Tax 単体送信は1人でも選択)
同じ事項に代理人が複数いるとき、「1」にした代理人が代表する代理人になります。代表を定めると、ほかの代理人への調査の通知は代表する代理人にされます(税理士法34条第3項、記載要領2⑶)。e-Tax で権限証書だけを単体で送って電子通知を代理受領したいときは、関与税理士が1人でもこの欄の選択が必要です(下の e-Tax の項)。
税務代理権限証書の記載例(法人税・消費税)
3月決算の法人の令和9年3月期の申告を、開業税理士が受けた場合の例です。
| 欄 | 記載例 |
|---|---|
| 提出日・提出先 | 令和9年5月25日提出/○○税務署長 |
| 税理士 | 見本 一郎/登録番号等 第○○○○○号/見本税理士事務所/東京都○○区…/03-xxxx-xxxx |
| 代理人の区分・委任年月日 | 1(税理士)/令和9年4月10日 |
| 過年分に関する税務代理 | 1(委任する) |
| 調査の通知・終了の通知・結果説明等 | 1・1・1(すべて同意する) |
| 代表する代理人の定め | 1(代表) |
| 依頼者 | 株式会社サンプル商事/東京都○○区…/03-xxxx-xxxx |
| 法人税(復興特別法人税・地方法人税を含む) | 区分 1/自 令和8年4月1日 至 令和9年3月31日 |
| 消費税及び地方消費税(譲渡割) | 区分 1/自 令和8年4月1日 至 令和9年3月31日 |
| 所得税(源泉徴収に係るもの) | 調査の代理も受けるなら区分 1 と期間。受けないなら 2 |
| 2 書類の受領 | e-Tax で代理受領する通知を選ぶ(例: 更正の請求に係る更正通知、加算税の賦課決定通知) |
| 3 その他の事項 | 範囲を限らなければ空欄 |
所得税の確定申告なら「所得税(申告に係るもの)」の区分に 1 を書き、年分(例: 令和7年分)を書きます。相続税は相続人ごとに作り、年分等の欄に相続開始年月日を書きます。
様式の改正(令和6年4月・令和8年9月)
現行の様式は、令和6年4月の大きな改正に、令和8年9月の書式の見直しを重ねたものです。
| 時期 | 主な変更 |
|---|---|
| 令和6年4月1日以後の提出分 |
|
| 令和8年9月(国税庁通達 令和8年9月9日改正) |
|
書面で出すなら、国税庁の「税務代理の権限の明示」のページから最新の様式をダウンロードして使います。令和6年4月改正後の権限証書は、令和4年度以前などの申告書に添付できないことがあり、その場合は権限証書を単体で送ります(e-Tax よくある質問)。
e-Tax 代理送信での提出方法(添付・単体送信・添付忘れ)
代理送信の流れ
税理士(代理送信する社員税理士・所属税理士を含む)と顧問先がそれぞれ利用者識別番号を持ち、税理士側に「税務代理利用可能の通知」が届いていることが前提です。
- 申告データを作る: 「申告・申請等基本情報」の「税理士等:利用者識別番号」欄に、作成した税理士の利用者識別番号を入れる
- 権限証書を作って添付: e-Tax ソフト(ダウンロード版)の「作成」→「添付書類」→「税務代理権限証書」で作る。e-Tax ソフト(WEB版)では作れず、作ったものを「添付書類」から添付する(e-Tax よくある質問)。会計・申告ソフトで作ったデータを使うこともある
- 税理士の電子署名だけで送信: 納税者の電子署名は要らない(納税証明書の交付請求を除く)。署名するのは基本情報に入力した利用者識別番号で登録した税理士の電子証明書
- 受信通知を確かめる: 受付番号・受付日時の確認は e-Tax の受信通知の見方、税務代理の記録は 業務処理簿へ
電子通知の代理受領と税理士の利用者識別番号の入力欄
e-Tax で作る権限証書には、紙の様式にない入力があります。代理受領を希望するときは、次のどれか1つでも欠けると代理受領できません(e-Tax「添付提出における税務代理権限証書の入力方法」)。
| 欄 | 入力すること | 添付 | 単体 |
|---|---|---|---|
| 「税理士又は税理士法人」の「氏名又は名称」 | 税理士(税理士法人)の利用者識別番号 | ○ | ○ |
| 1 税務代理の対象に関する事項 | 税目・年分等 | ○ | ○ |
| 2 書類の受領に関する事項 | 代理受領する通知の種類(複数選べる) | ○ | ○ |
| 基申告書(申請書)の受付番号 | 先に送った申告書等の受付番号 | — | ○ |
| 依頼者の氏名又は名称 | 依頼者の利用者識別番号 | — | ○ |
| 代表する代理人の定め | 選択(関与税理士が1人でも必要) | — | ○ |
- 税理士法人で受けるとき: 申告データの基本情報の「税理士等」と、権限証書の氏名欄の利用者識別番号が一致したときに代理受領できます。法人で受けるなら、両方を税理士法人の利用者識別番号にした権限証書を単体で、税理士法人の電子署名で送ります(e-Tax よくある質問)
- 複数年分をまとめて送るとき: 最新年分の権限証書で「過年分に関する税務代理」を選べば、ほかの年分の権限証書に代理受領の入力は要りません
- 最新の権限証書が優先: 同じ納税者・税目で年分等が重なる権限証書が複数あると、後に出したものの内容で代理受領が設定されます
- 予定納税額の通知: 権限証書に書いた年分の翌年分の通知が対象です
- 受け取った通知の見方: e-Tax ソフト・WEB版の「通知書等一覧(代理受領)」で確かめます。納税者本人も自分のメッセージボックスで見られます
添付し忘れた・後から出すとき(単体送信)
権限証書は申告データとは別に、単体でも送れます(e-Tax よくある質問)。代理受領もしたいときは、先に申告書等を送り、その受信通知の受付番号と納税者の利用者識別番号を権限証書に入力します。5年以上前に出した申告書等の受付番号は指定できません。
代理受領の入力に誤りがあると、メッセージボックスにその旨の通知が届きます(例: HUBH468I など)。申告自体は受け付けられているので、権限証書を作り直して単体で送り直します。
地方税(eLTAX)の場合
eLTAX でも代理人の電子署名で送れます。納税者が利用者 ID を持っていれば、納税者本人の電子署名は省略できます。
委任が終わったとき(委任終了の通知書)
顧問契約が終わるなどして委任が終了したら、税理士側は「税務代理権限証書に記載した税務代理の委任が終了した旨の通知書」を税務官公署に出します(国税庁 H2-2。令和6年4月1日以後提出分)。e-Tax で出すよう案内されており、書面でも出せます。
- 終了した権限証書の提出年月日と、e-Tax で出していればそのe-Tax 受付番号
- 委任が終了した年月日
- 過年分の委任も終了させるなら、その欄に「1」
- 依頼者であったものの氏名又は名称・住所又は事務所の所在地
- 参考(任意)欄に、終了した権限証書に書いていた内容
委任状欄で委任していた行為(納税証明書の受領など)を終える場合は、同じ様式の下の「委任状に記載した委任が終了した旨の通知書」を使います。
納税者の側から知らせることもできます。個人は任意の様式(住所・氏名、委任を終了した税理士の氏名・事務所の所在地、委任が終了した旨)で、法人は原則として「異動届出書」の異動事項等欄に書いて出します(国税庁 H2-2 備考)。
e-Tax で代理受領する税理士を替えたいときは、電子通知が送られる前に、新しく受ける税理士が権限証書を単体で送ります。このとき「代表する代理人の定め」を必ず選びます(e-Tax よくある質問)。
よくある間違い
| 間違い | 直し方 |
|---|---|
| 古い様式(「所属税理士会等」欄やチェック欄がある様式)を書面で使う | 国税庁のページから現行の様式をダウンロードする |
| e-Tax で代理受領したいのに、氏名欄の利用者識別番号や単体送信の「代表する代理人の定め」が抜けている | 権限証書を作り直して単体で送る(必要な入力) |
| 相続税で複数の相続人を1枚にまとめる | 相続人ごとに1枚作る |
| 納税証明書の受領を税務代理の欄に書く | 税務代理ではないので、下部の委任状欄を使う |
| 所属税理士の名義で出す | 出せるのは原則として開業税理士・税理士法人(所属税理士が使用者の承諾を得て自ら委嘱を受けた場合を除く) |
税務代理権限証書を法人税の申告データに入れる(ISZ™ 仕訳AI)
ISZ™ 仕訳AI の法人税申告の画面で、申告書の税理士欄(事務所・税理士の氏名・電話番号など)を登録し、「税理士法第30条の書面(税務代理権限証書)を提出」にチェックすると、法人税の e-Tax 用データ(.xtx)に税務代理権限証書が入ります。税理士の氏名・事務所・所属税理士会・登録番号、依頼者の名称・住所、法人税・地方法人税の事業年度は、登録した内容から入ります。できたデータは e-Tax ソフト(WEB版)に読み込み、署名して送信します。
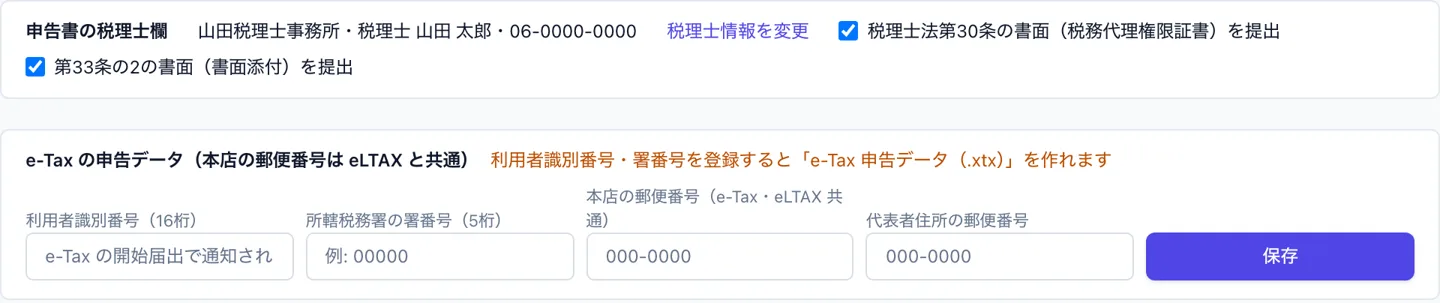
事務所のアカウントでは、「完了」にした申告が税理士業務処理簿の下書きになり、税務代理権限証書の提出日もそこで管理できます。
画面にある「第33条の2の書面(書面添付)」の書き方と、権限証書を出した税理士が受ける意見聴取の流れは 書面添付制度の書き方と記載例 で説明しています。
この記事の計算ができる無料ツール
ISZ™ 仕訳AI では
ISZ™ 仕訳AI は、税理士事務所・中小企業・個人事業主のための AI 会計・申告ソフトです。帳簿から法人税・消費税・地方税・所得税の申告書と、e-Tax・eLTAX 用のデータまで作れます。
税理士・会計事務所のアカウントでは、「完了」にした申告から税理士業務処理簿の下書きを作り、税務代理権限証書の提出日も記入できます。会計・申告は無料、AIだけ有料です。無料で始める
よくある質問
税務代理権限証書は毎年出す必要がありますか?
権限証書は「1 税務代理の対象に関する事項」に税目と年分等(法人税・消費税は事業年度・課税期間)を書いて委任の範囲を示す書面です。そのため実務では、申告のたびにその年分・事業年度の権限証書を申告書に添付します。調査で前の年分も代理するなら、最新の年分の権限証書の「過年分に関する税務代理」を「1」にします。
税務代理権限証書は e-Tax で出せますか? WEB版で作れますか?
出せます。国税庁は e-Tax での提出を案内しており、申告データに添付するか、権限証書だけを単体で送れます。e-Tax のよくある質問では、権限証書は e-Tax ソフト(ダウンロード版)の「作成」→「添付書類」で作り、e-Tax ソフト(WEB版)では作成できないため、作ったものを「添付書類」から添付するとしています。
権限証書を添付し忘れたらどうすればいいですか?
権限証書だけを単体で送れます。電子通知の代理受領もしたい場合は、先に送った申告書等の受信通知にある受付番号と納税者の利用者識別番号を入力し、「代理人が複数ある場合における代表する代理人の定め」を選んで送ります。5年以上前に出した申告書等の受付番号は指定できません。
税理士の利用者識別番号はどこに書きますか?
紙の様式に利用者識別番号の欄はありません。e-Tax で権限証書を作るとき、「税理士又は税理士法人」の「氏名又は名称」欄に税理士(税理士法人)の利用者識別番号を入力します。申告データの基本情報の「税理士等:利用者識別番号」と一致していないと、電子通知を代理受領できません。
顧問契約が終わったら、何を出せばいいですか?
税理士側は「税務代理権限証書に記載した税務代理の委任が終了した旨の通知書」を出します(令和6年4月1日以後提出分。e-Tax または書面)。終了した権限証書の提出年月日と e-Tax 受付番号、委任が終了した年月日、依頼者であったものを書きます。納税者側から知らせる場合、個人は任意の様式、法人は原則として異動届出書で出します。
所属税理士の名前で税務代理権限証書を出せますか?
原則として出せません。国税庁「税理士制度のQ&A」問3-3では、権限証書は依頼者と委嘱契約をした開業税理士・税理士法人が出すもので、所属税理士は、使用者の承諾を得て自ら委嘱を受けた場合に限って出せるとしています。なお、e-Tax で代理送信する社員税理士・所属税理士は、自分の利用者識別番号と電子証明書を使います。
出典
- e-Gov法令検索 税理士法(第30条・第34条)
- e-Gov法令検索 税理士法施行規則(第15条・第17条の2)
- e-Gov法令検索 国税通則法(第74条の9・第74条の11)
- 国税庁 H2-1 税務代理の権限の明示(様式・記載要領。確認 2026-11-17)
- 国税庁 税務代理権限証書の記載要領(PDF)
- 国税庁 H2-2 税務代理権限証書に記載した税務代理の委任が終了した旨の通知書
- 国税庁 税理士法関係様式の制定について(法令解釈通達。令和4年3月31日、令和6年3月13日・令和8年9月9日改正)
- 国税庁 「税理士法関係様式の制定について」の一部改正について(令和8年9月9日)新旧対照表
- 財務省 令和6年度税制改正の大綱 六 納税環境整備 7(1)(税務代理権限証書等の様式の整備)
- e-Tax 税理士が代理受領できる電子通知について(令和6年4月1日以降)
- e-Tax 添付提出における税務代理権限証書の入力方法(所得税、法人税等)
- e-Tax 単体提出における税務代理権限証書の入力方法(所得税、法人税等)
- e-Tax よくある質問 税務代理権限証書を電子データで送信できるか
- e-Tax よくある質問 社員税理士・所属税理士の利用者識別番号
- e-Tax よくある質問 税理士法人が代理受領を行う場合の利用者識別番号
- e-Tax よくある質問(WEB版)税務代理権限証書の添付
- 国税庁「税理士制度のQ&A」問3-3(確認 2026-11-17)
- eLTAX 代理人が申請・申告する
更新履歴
- 2026/11/17: 公開
- 2026/11/17: ISZ™ 仕訳AI で法人税の申告データに税務代理権限証書を入れる方法と画面を追加
- 2026/11/18: 書面添付制度の解説と税理士の AI 活用へのリンクを追加
この記事は公表された法令・通達・国税庁などの資料にもとづく一般的な解説で、個別の税務相談に代わるものではありません。制度・料率は改定されることがあります。実際の申告・納付・給与計算では最新の資料をご確認のうえ、専門家にご相談ください。